※本文依據2026年10月9日時點的日本法令以及出入國在留管理廳(入管廳)公布的資料撰寫。
永住權撤銷制度(撤銷「永住者」居留資格的制度)將於2027年4月1日上路。適用對象有3種情形:故意不繳納稅款或社會保險費、不履行在留卡(在留カード)相關的義務、因特定犯罪被判處拘禁刑。
不過,即使符合,原則上也不是「撤銷」,而是依職權變更為定住者等其他居留資格。本文根據入管廳2026年10月1日公布的指引,說明哪些人是適用對象、哪些人不是,以及現在就能做的準備。
從什麼時候開始
制度上路的日期是2027年4月1日。依據是2024年6月通過的修正後入管法(2024年法律第60號)。
作為運用方針的「關於撤銷『永住者』居留資格的指引」(永住者の在留資格の取消しに関するガイドライン),由入管廳於2026年10月1日公布。哪些情形符合、哪些情形不符合,指引都附上例子加以說明。
永住權(居留資格「永住者」)沒有居留期間的更新。因此,即使在取得許可後不再繳納稅款,入管也幾乎沒有機會確認。這次的制度就是為了因應這一點而設立的。
出處:出入國在留管理廳「關於《關於撤銷『永住者』居留資格的指引》」(日文)
適用的3種情形
新列為撤銷理由(撤銷事由,日文為「取消事由」)的,是以下3種情形。
1. 故意不繳納稅款、社會保險費
指明知有繳納義務,卻故意不繳納的情形。指引指出,綜合收入與財產,滯納(逾期未繳)的次數、金額、期間,以及造成滯納的經過來看,被認定為明顯沒有繳納意願的情形屬於這一項。金額與期間並沒有一體適用的界線。
- 長期滯納,又未辦理申報就搬遷,以致行蹤不明
- 多次遭催繳、遭查封財產,仍不表示繳納的意願
- 多次不遵守分期繳納或緩繳的約定
- 因逃漏稅等受到有罪判決
- 為規避查封而隱匿財產
適用範圍是所得稅、住民稅、法人稅、固定資產稅等稅款,以及健康保險與年金的保險費。實質上參與公司經營的人,若故意不繳納法人的稅款或社會保險費,也可能符合。
2. 不履行在留卡相關的義務
入管法規定的義務中,設有罰則的義務屬於適用範圍。指引列舉的有:隨身攜帶、出示在留卡,在留卡有效期間的更新,遺失時申請重新交付等。
違反這類義務,即使是一時疏忽(過失),也屬於撤銷事由。不過指引明確寫道,僅憑忘記更新、沒有隨身攜帶這樣的一次不履行就予以撤銷,並不在預想之內。
3. 因特定犯罪被判處拘禁刑
指因殺人、傷害、強盜、竊盜、詐欺、恐嚇取財、危險駕駛致死傷等法律規定的罪名被判處拘禁刑的情形。適用對象全部是故意犯罪。不論刑期長短,被宣告緩刑的也包括在內。
出處:出入國在留管理廳「關於撤銷『永住者』居留資格的指引」(日文)第2部分
不適用的情形
因不得已的情況而無法繳納,以及過失造成的交通事故,不在適用範圍內。以下把指引和入管廳Q&A中寫明的內容整理成表。
| 情形 | 處理 |
|---|---|
| 因生病、災害、失業而無法繳納 | 不符合(經營不振、遭受家庭暴力(DV)、因騷擾而離職也被列為例子) |
| 已獲准分期繳納或緩繳,並正在繳納 | 不符合 |
| 已從薪資中扣繳,但公司沒有繳納 | 不符合(不是本人的責任) |
| 過失駕駛致死傷(交通事故) | 不包括在第3種「特定犯罪」之內 |
| 只被判處罰金,或因違反道路交通法受到處罰 | 不屬於第3種「特定犯罪」 |
有一點要提醒。「只判罰金就不適用」,僅限於第3種情形。因逃漏稅等受到有罪判決的,被認為屬於第1種「故意不繳納」。指引也把這種情形列為會被撤銷的例子。
出處:出入國在留管理廳「關於撤銷『永住者』居留資格的指引」(日文)第2部分、「永住許可制度適正化Q&A」(日文)
符合的話會怎麼樣
即使屬於撤銷事由,原則上也不是撤銷,而是依職權變更為其他居留資格。大多數情況下,預想的是變更為「定住者」。變更之後,若符合永住許可的條件,也可以再次取得永住許可。
實際被撤銷的,僅限於被判斷為「不宜繼續在日本居留」(引き続き日本に在留することが適当でない)的情形。例如:從本人的言行可以明顯看出今後也沒有繳納稅款的意願;因逃漏稅等被判有罪;取得永住許可後已有被判處拘禁刑的前科,又因特定犯罪被判處拘禁刑。
到作出判斷為止的流程
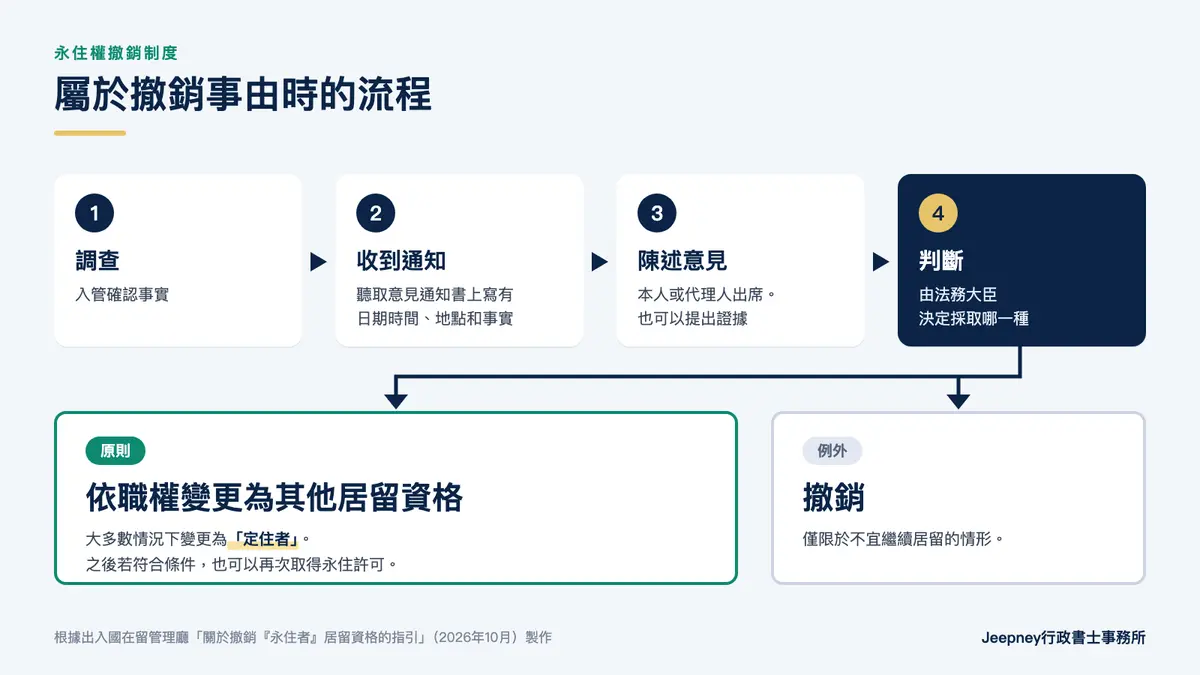
- 入管調查事實
- 本人收到「聽取意見通知書」(意見聴取通知書)(上面寫有日期時間、地點、被認為是原因的事實)
- 在指定的日期,由本人或代理人陳述意見、提出證據
- 法務大臣決定是依職權變更還是撤銷
並不是某一天突然被撤銷。不得已的情況,在第3步連同資料一併說明。若沒有正當理由而不配合聽取意見,可能會在不聽取意見的情況下作出判斷,所以收到通知書後請不要置之不理。
家人的居留資格
適用對象只有本人。配偶和子女的居留資格,不會因為是家人而改變。
不過,若配偶的居留資格是「永住者的配偶等」(永住者の配偶者等),本人不再是永住者後,前提就不存在了,因此需要變更為定住者等居留資格。
出處:出入國在留管理廳「永住許可制度適正化Q&A」(日文)Q12至Q15、「關於撤銷『永住者』居留資格的指引」(日文)第4部分、出入國管理及難民認定法第22條之4
入管如何掌握情況
起因是國家或地方政府職員的通報。這次修法新設了一項規定:職員在執行職務時得知可能屬於撤銷事由的外國人時,可以向入管通報。
通報不是義務。指引舉的例子是:在徵收稅款的過程中,無論催繳多少次、即使查封財產,也看不出繳納意願的情形。
入管廳的Q&A表示,僅僅因為就繳納問題到政府機關諮詢就被通報,並不在預想之內。繳納有困難時,不要置之不理,先到窗口諮詢分期繳納或緩繳,最終也是在保護自己。
出處:出入國在留管理廳「永住許可制度適正化Q&A」(日文)Q16、「關於撤銷『永住者』居留資格的指引」(日文)第3部分
現在就能做的3項準備
施行之前要確認的是繳納、在留卡、紀錄這3項。
- 確認稅款、保險費有沒有未繳納。曾有自行繳納的期間(普通徵收,普通徴収)的人,住民稅和國民健康保險請到市區町村的窗口,國民年金請到年金事務所或透過「年金網路服務」(ねんきんネット),確認繳納情況。取得永住許可之後、施行之前故意不繳納的部分,若在施行後被查出,也可能成為適用對象。
- 確認在留卡的有效期間。更新可以從屆滿日的3個月前開始申請。搬家時的住址申報(住居地の届出)也請重新檢查一下。
- 保留無法繳納的情況的紀錄。例如診斷書、離職票、年金保險費免除申請的留存聯、分期繳納或緩繳的決定通知書等。
常見問題
施行前的未繳納也適用嗎?
可能適用。指引指出,取得永住許可之後到施行之前的故意不繳納,在施行後被查出的,也屬於撤銷事由。不過,並不是僅憑施行前某一時點的情況就立即撤銷,而是連同之後的繳納情況一併判斷。
發生交通事故會失去永住權嗎?
過失造成的事故(過失駕駛致死傷)不適用。適用的是因危險駕駛致死傷等故意犯罪被判處拘禁刑的情形。
長期住在海外會被撤銷嗎?
這次的3項撤銷事由不包括在海外停留。不過,與撤銷是兩回事,需要留意再入境許可的期限。以視同再入境許可(みなし再入国許可)出境的,有效期間為自出境起1年。
總結
永住權撤銷制度將於2027年4月1日上路,適用對象是「故意不繳納」「違反在留卡相關義務」「因特定犯罪被判處拘禁刑」這3種情形。即使符合,原則上也是依職權變更為定住者等居留資格,在作出判斷之前有陳述意見的機會。
首先確認稅款、保險費的繳納情況和在留卡的有效期間,會比較安心。
參考資料
- 出入國在留管理廳「關於撤銷『永住者』居留資格的指引」(日文。2026年10月)
- 出入國在留管理廳「關於《關於撤銷『永住者』居留資格的指引》」(日文)
- 出入國在留管理廳「永住許可制度適正化Q&A」(日文)
- 出入國管理及難民認定法第22條之4、第22條之6、第62條之2