※本文依据截至2026年10月9日的日本法令以及出入国在留管理厅(入管厅)公布的资料撰写。
永住权取消制度(取消“永住者”居留资格的制度)将于2027年4月1日开始。成为对象的有3种情形:故意不缴纳税款或社会保险费,不履行在留卡(在留カード)相关的义务,因特定犯罪被判处拘禁刑。
不过,即使符合,原则上也不是“取消”,而是依职权变更为定住者等其他居留资格。本文根据入管厅2026年10月1日公布的指南,说明哪些人属于对象、哪些人不属于,以及现在就可以做的准备。
从什么时候开始
制度开始的日期是2027年4月1日。依据是2024年6月通过的修改后的入管法(2024年法律第60号)。
作为运用方针的“关于取消‘永住者’居留资格的指南”(永住者の在留資格の取消しに関するガイドライン),由入管厅于2026年10月1日公布。哪些情形符合、哪些情形不符合,指南都附带例子作了说明。
永住权(居留资格“永住者”)没有居留期间的更新。因此,即使在获得许可后不再缴纳税款,入管也几乎没有机会确认。这次的制度就是为了应对这一点而设立的。
出处:出入国在留管理厅“关于《关于取消‘永住者’居留资格的指南》”(日语)
成为对象的3种情形
新成为取消理由(取消事由)的,是以下3种情形。
1. 故意不缴纳税款、社会保险费
指明知有缴纳义务,却故意不缴纳的情形。指南指出,综合收入和财产,滞纳(逾期未缴)的次数、金额、期间,以及造成滞纳的经过来看,被认定为明显没有缴纳意愿的情形属于这一项。金额和期间没有统一的界线。
- 长期滞纳,又未办理申报就搬家,以致下落不明
- 多次被催缴、被查封财产,仍不表示缴纳的意愿
- 多次不遵守分期缴纳或缓缴的约定
- 因逃税等受到有罪判决
- 为逃避查封而隐匿财产
对象是所得税、住民税、法人税、固定资产税等税款,以及健康保险和养老金(年金)的保险费。实质上参与公司经营的人,故意不缴纳法人的税款或社会保险费的,也可能符合。
2. 不履行在留卡相关的义务
入管法规定的义务中,设有罚则的义务属于对象。指南列举的有:随身携带、出示在留卡,在留卡有效期的更新,丢失时申请重新交付等。
违反这类义务,即使是一时疏忽(过失),也属于取消事由。不过指南明确写道,仅凭忘记更新、没有随身携带这样的一次不履行就予以取消,并不在设想之内。
3. 因特定犯罪被判处拘禁刑
指因杀人、伤害、抢劫、盗窃、诈骗、敲诈勒索、危险驾驶致死伤等法律规定的罪名被判处拘禁刑的情形。对象全部是故意犯罪。不论刑期长短,被宣告缓刑的也包括在内。
出处:出入国在留管理厅“关于取消‘永住者’居留资格的指南”(日语)第2部分
不属于对象的情形
因不得已的情况而无法缴纳的,以及过失造成的交通事故,不属于对象。下面把指南和入管厅Q&A中写明的内容整理成表。
| 情形 | 处理 |
|---|---|
| 因生病、灾害、失业而无法缴纳 | 不符合(经营不振、遭受家庭暴力(DV)、因骚扰而离职也被列为例子) |
| 已获准分期缴纳或缓缴,并正在缴纳 | 不符合 |
| 已从工资中扣除,但公司没有缴纳 | 不符合(不是本人的责任) |
| 过失驾驶致死伤(交通事故) | 不包括在第3种“特定犯罪”之内 |
| 只被判处罚金,或因违反道路交通法受到处罚 | 不属于第3种“特定犯罪” |
有一点需要注意。“只判罚金就不属于对象”,仅限于第3种情形。因逃税等受到有罪判决的,被认为属于第1种“故意不缴纳”。指南也把这种情形列为会被取消的例子。
出处:出入国在留管理厅“关于取消‘永住者’居留资格的指南”(日语)第2部分、“永住许可制度适正化Q&A”(日语)
符合的话会怎样
即使属于取消事由,原则上也不是取消,而是依职权变更为其他居留资格。大多数情况下,设想的是变更为“定住者”。变更之后,如果符合永住许可(永住許可)的条件,也可以再次获得永住许可。
实际被取消的,仅限于被判断为“不宜继续在日本居留”(引き続き日本に在留することが適当でない)的情形。例如:从本人的言行可以明显看出今后也没有缴纳税款的意愿;因逃税等被判有罪;获得永住许可后已有被判处拘禁刑的前科,又因特定犯罪被判处拘禁刑。
到作出判断为止的流程
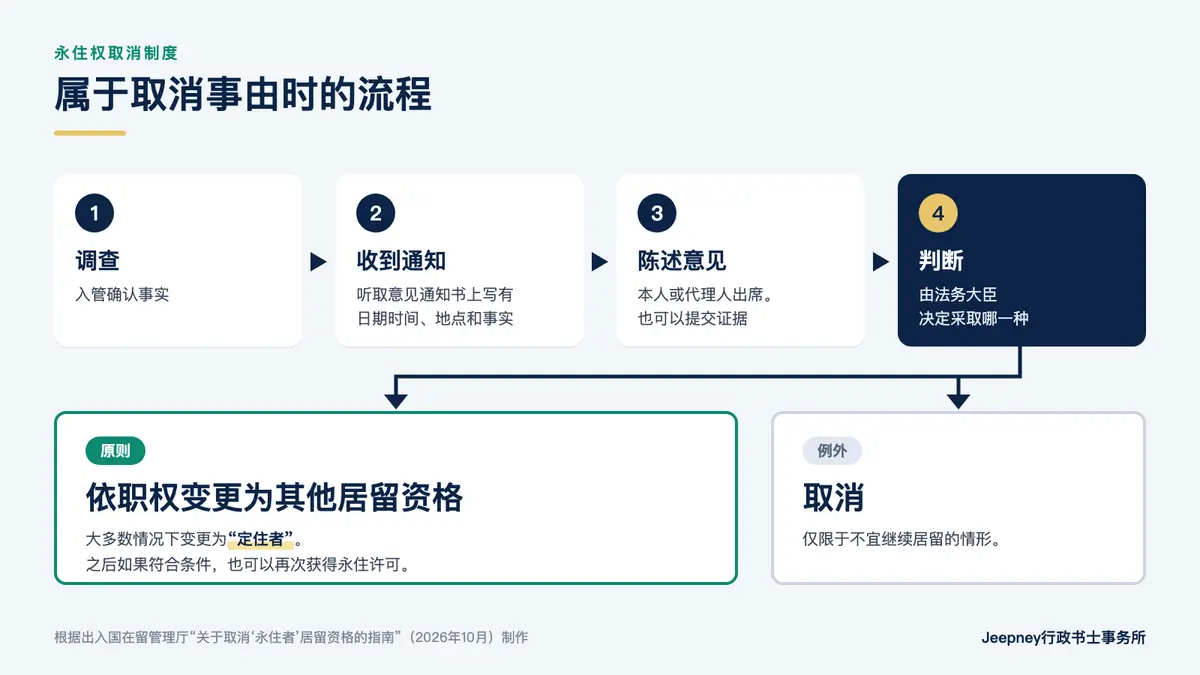
- 入管调查事实
- 本人收到“听取意见通知书”(意見聴取通知書)(上面写有日期时间、地点、被认为是原因的事实)
- 在指定的日期,由本人或代理人陈述意见、提交证据
- 法务大臣决定是依职权变更还是取消
并不是某一天突然被取消。不得已的情况,在第3步连同资料一并说明。没有正当理由而不配合听取意见的,可能会在不听取意见的情况下作出判断,所以收到通知书后请不要置之不理。
家属的居留资格
成为对象的只有本人。配偶和子女的居留资格,不会因为是家属而改变。
不过,如果配偶的居留资格是“永住者的配偶等”(永住者の配偶者等),本人不再是永住者后,前提就不存在了,因此需要变更为定住者等居留资格。
出处:出入国在留管理厅“永住许可制度适正化Q&A”(日语)Q12~Q15、“关于取消‘永住者’居留资格的指南”(日语)第4部分、出入国管理及难民认定法第22条之4
入管如何掌握情况
起因是国家或地方政府职员的通报。这次修改新设了一项规定:职员在工作中得知可能属于取消事由的外国人时,可以向入管通报。
通报不是义务。指南举的例子是:在征收税款的过程中,无论催缴多少次、即使查封财产,也看不出缴纳意愿的情形。
入管厅的Q&A表示,仅仅因为就缴纳问题去政府机关咨询就被通报,并不在设想之内。缴纳有困难时,不要置之不理,先到窗口咨询分期缴纳或缓缴,最终也是在保护自己。
出处:出入国在留管理厅“永住许可制度适正化Q&A”(日语)Q16、“关于取消‘永住者’居留资格的指南”(日语)第3部分
现在就可以做的3项准备
施行之前要确认的是缴纳、在留卡、记录这3项。
- 确认税款、保险费有没有未缴纳。曾有自行缴纳的期间(普通征收,普通徴収)的人,住民税和国民健康保险请到市区町村的窗口,国民养老金(国民年金)请到养老金事务所(年金事務所)或通过“养老金网络服务”(ねんきんネット),确认缴纳情况。获得永住许可之后、施行之前故意不缴纳的部分,如果在施行后被发现,也可能成为对象。
- 确认在留卡的有效期。更新可以从届满日的3个月前开始申请。搬家时的住址申报(住居地の届出)也请重新检查一下。
- 保留无法缴纳的情况的记录。例如诊断书、离职票(離職票)、养老金保险费免除申请的留底、分期缴纳或缓缴的决定通知书等。
常见问题
施行前的未缴纳也属于对象吗?
可能属于。指南指出,获得永住许可之后到施行之前的故意不缴纳,在施行后被发现的,也属于取消事由。不过,并不是仅凭施行前某一时点的情况就立即取消,而是连同之后的缴纳情况一并判断。
发生交通事故会失去永住权吗?
过失造成的事故(过失驾驶致死伤)不属于对象。成为对象的,是因危险驾驶致死伤等故意犯罪被判处拘禁刑的情形。
长期住在海外会被取消吗?
这次的3项取消事由不包括在海外停留。不过,与取消是两回事,需要注意再入境许可的期限。以视同再入境许可(みなし再入国許可)出境的,有效期为自出境起1年。
总结
永住权取消制度将于2027年4月1日开始,对象是“故意不缴纳”“违反在留卡相关义务”“因特定犯罪被判处拘禁刑”这3种情形。即使符合,原则上也是依职权变更为定住者等居留资格,在作出判断之前有陈述意见的机会。
首先确认税款、保险费的缴纳情况和在留卡的有效期,会比较安心。
参考资料
- 出入国在留管理厅“关于取消‘永住者’居留资格的指南”(日语。2026年10月)
- 出入国在留管理厅“关于《关于取消‘永住者’居留资格的指南》”(日语)
- 出入国在留管理厅“永住许可制度适正化Q&A”(日语)
- 出入国管理及难民认定法第22条之4、第22条之6、第62条之2